Domain unthinkable.de kaufen?
Wir ziehen mit dem Projekt
unthinkable.de um.
Sind Sie am Kauf der Domain
unthinkable.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unthinkable.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
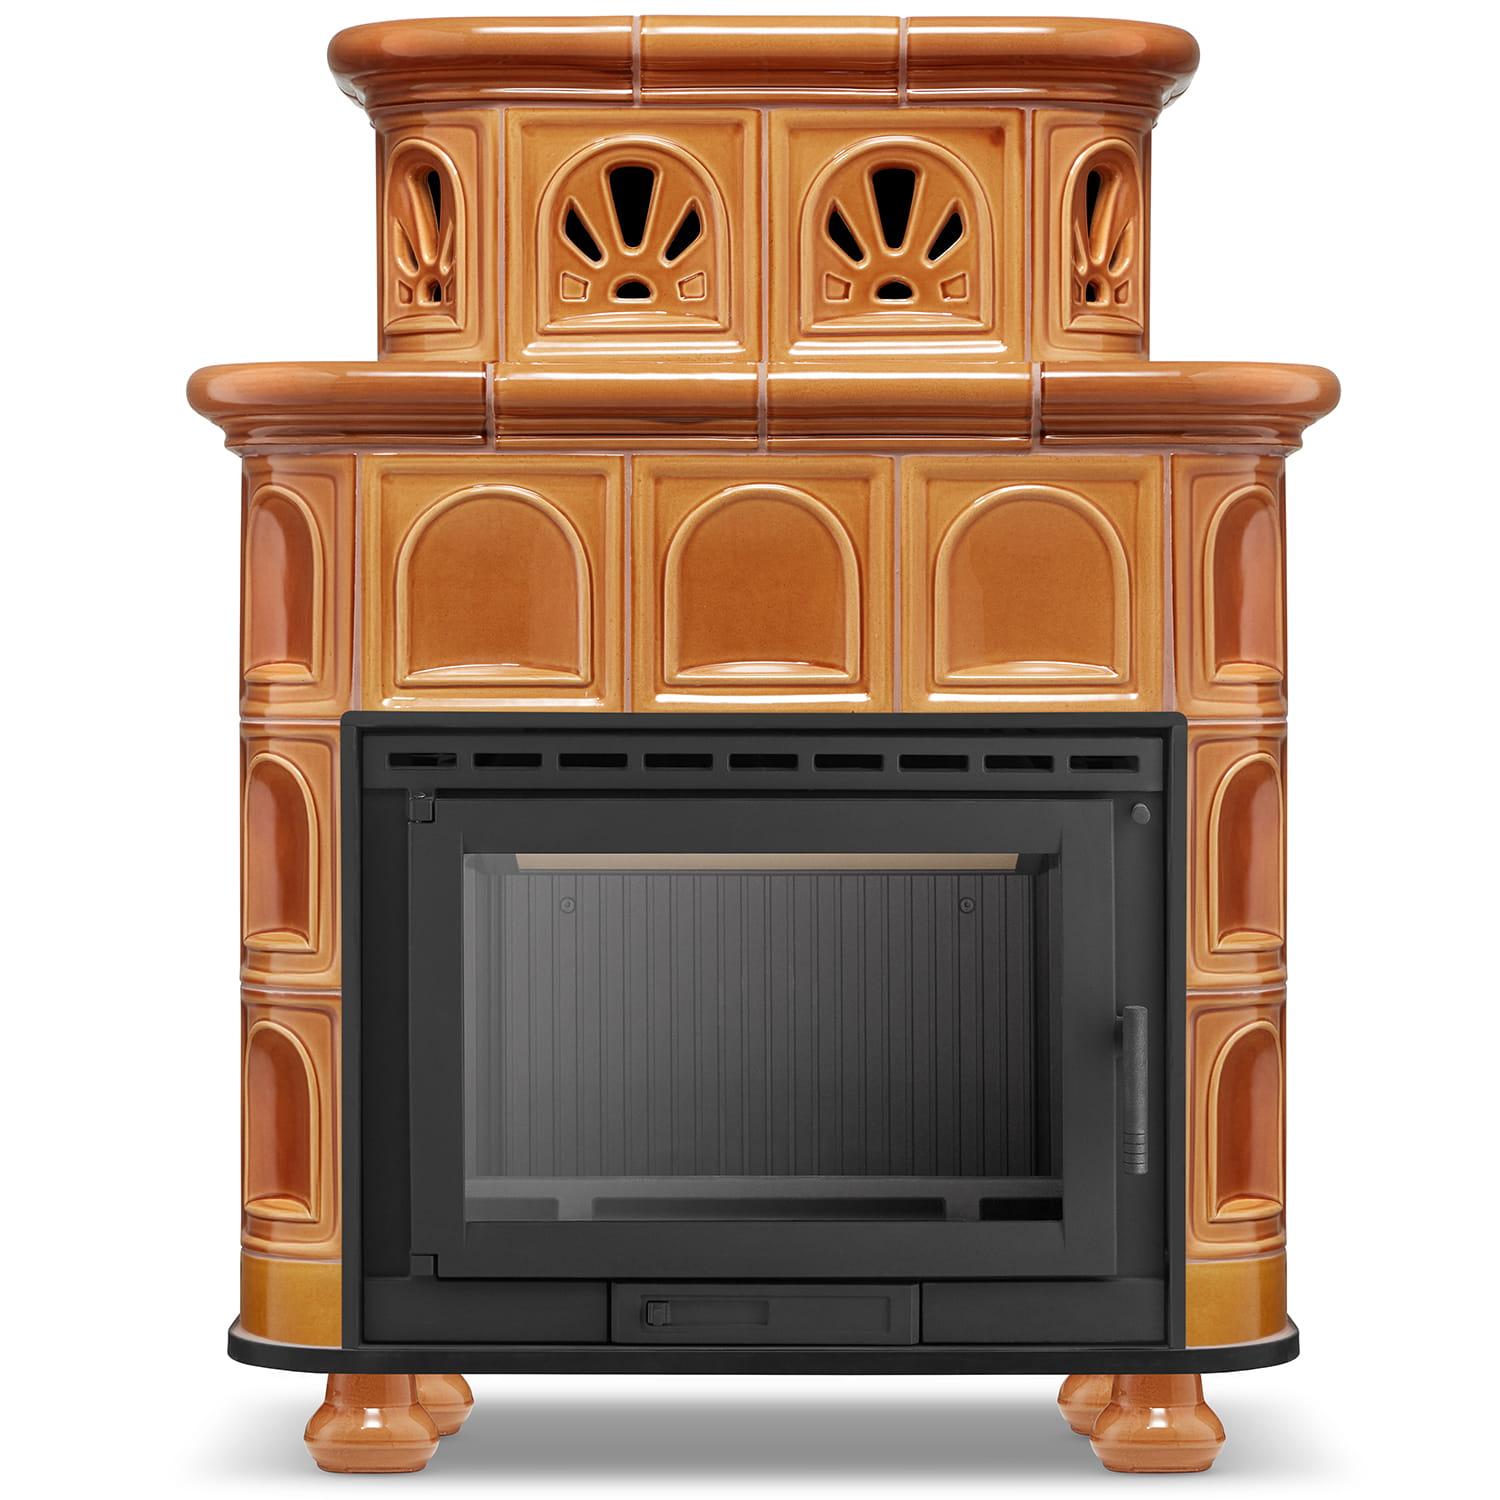
Kaminofen Kachelofen Hellbrunn - klassisch, effizient, leistungsstark 11 kW BIMSCHV2 HonigKachelofen "Hellbrunn" mit Gusseinsatz - Eleganz und Heizkraft in einem!Wir präsentieren Ihnen den hochwertigen Kachelofen Hellbrunn, der traditionelles keramisches Handwerk mit moderner, effizienter Heiztechnologie verbindet. Dieses Modell ist nicht nur eine zuverlässige Wärmequelle, sondern auch ein stilvolles Möbelstück, das jedem Raum eine gemütliche und elegante Note verleiht. Wunderschöne Keramikverkleidung aus Kacheln Hochwertigste Keramikkacheln mit 30 % Schamottanteil Erfüllt die Anforderungen des EKOPROJEKT 2022 / ECODESIGN 2022 / Bimschv2 Gusseiserner Einsatz Hervorragende HeizleistungTechnische Daten:Modell: Hellbrunn HonigEinsatz: Gusseisern, Modell Fergus FGS18Nennleistung: 11,9 kW (max. 14,0 kW)Heizfläche: bis zu 140 m²Keramische Verkleidung - e Kacheln im klassischen StilVerfügbare Farben: Weiß / Schwarz / Ivory (Cappuccino) / Grün (Pistazie) / Dunkelgrun / KobaltGewicht: 250 kg - massive und sichere BauweiseTüranschlag: links (öffnet nach links) Kamineisatz:FERGUSS FGS3400,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaminofen Kachelofen Hellbrunn - klassisch, effizient, leistungsstark 11 kW BIMSCHV2 DunkelgrünKachelofen "Hellbrunn" mit Gusseinsatz - Eleganz und Heizkraft in einem!Wir präsentieren Ihnen den hochwertigen Kachelofen Hellbrunn, der traditionelles keramisches Handwerk mit moderner, effizienter Heiztechnologie verbindet. Dieses Modell ist nicht nur eine zuverlässige Wärmequelle, sondern auch ein stilvolles Möbelstück, das jedem Raum eine gemütliche und elegante Note verleiht. Wunderschöne Keramikverkleidung aus Kacheln Hochwertigste Keramikkacheln mit 30 % Schamottanteil Erfüllt die Anforderungen des EKOPROJEKT 2022 / ECODESIGN 2022 / Bimschv2 Gusseiserner Einsatz Hervorragende HeizleistungTechnische Daten:Modell: Hellbrunn dunkelgrünEinsatz: Gusseisern, Modell Fergus FGS18Nennleistung: 11,9 kW (max. 14,0 kW)Heizfläche: bis zu 140 m²Keramische Verkleidung - e Kacheln im klassischen StilVerfügbare Farben: Weiß / Schwarz / Ivory (Cappuccino) / Grün (Pistazie)/ Dunkelgrün / KobaltGewicht: 250 kg - massive und sichere BauweiseTüranschlag: links (öffnet nach links) Kamineisatz:FERGUSS3400,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
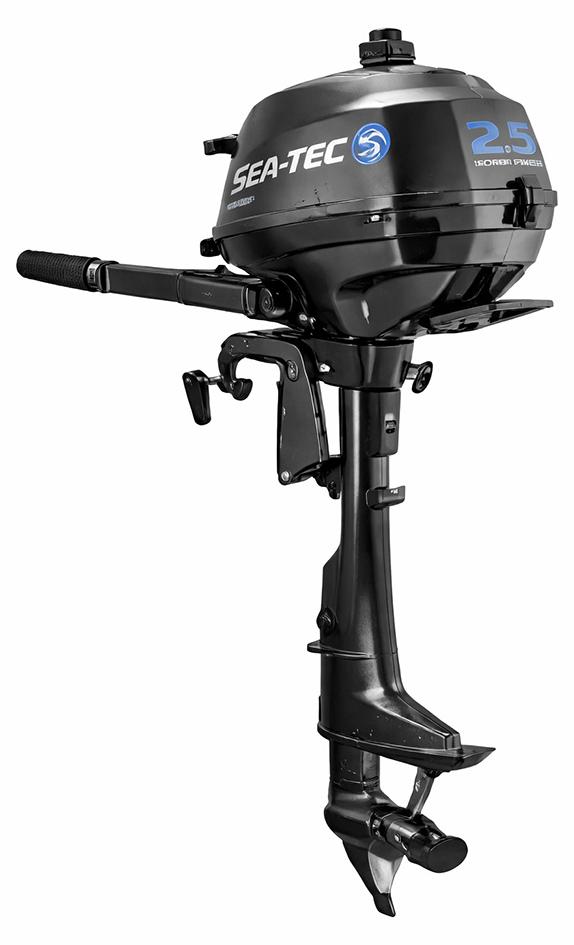
Außenbordmotor Garland Seatec 2,5 PS: Kompakt, leistungsstark und zuverlässig für kleine Boote. - GarlandWICHTIGE MERKMALE ? 2,5 PS Leistung für einfaches Manövrieren. Robuster und leistungsstarker 25,72 cm³ Motor.? Ideal für Schlauchboote und kleine Wasserfahrzeuge.? Optimaler Drehzahlbereich (4500-5500 U/min).? GARLAND-Zuverlässigkeit für eine sorgenfreie Nutzung.? PRODUKTBESCHREIBUNGDer GARLAND Seatec 2,5 PS Außenbordmotor ist die perfekte Lösung, um Ihr Schlauchboot oder kleines Wasserfahrzeug anzutreiben. Mit seinem Hubraum von 25,72 cm³ und einer Leistung von 2,5 PS bietet er eine zuverlässige Leistung und eine einfache Manövrierbarkeit.? PRODUKTEIGENSCHAFTENMarkeGARLANDModellSeatecLeistung2,5 PSHubraum25,72 cm³Motordrehzahl4500-5500 U/min? ZUSAMMENFASSUNG: Wählen Sie den GARLAND Seatec 2,5 PS für seine einzigartige Kombination aus Leichtigkeit, Leistung und Zuverlässigkeit. Er ist der ideale Begleiter für angenehme Ausflüge und bietet Leistung und sorgenfreie Nutzung bei jedem Ausflug. OFT GESTELLTE FRAGENIst dieser Motor für Salzwasser geeignet? Ja, er ist für den Einsatz in mari1541,68 €*Versand: 11,90 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Kaminofen Kachelofen Hellbrunn - klassisch, effizient, leistungsstark 11 kW BIMSCHV2 KobaltKachelofen "Hellbrunn" mit Gusseinsatz - Eleganz und Heizkraft in einem!Wir präsentieren Ihnen den hochwertigen Kachelofen Hellbrunn, der traditionelles keramisches Handwerk mit moderner, effizienter Heiztechnologie verbindet. Dieses Modell ist nicht nur eine zuverlässige Wärmequelle, sondern auch ein stilvolles Möbelstück, das jedem Raum eine gemütliche und elegante Note verleiht. Wunderschöne Keramikverkleidung aus Kacheln Hochwertigste Keramikkacheln mit 30 % Schamottanteil Erfüllt die Anforderungen des EKOPROJEKT 2022 / ECODESIGN 2022 / Bimschv2 Gusseiserner Einsatz Hervorragende HeizleistungTechnische Daten:Modell: Hellbrunn KobaltEinsatz: Gusseisern, Modell Fergus FGS18Nennleistung: 11,9 kW (max. 14,0 kW)Heizfläche: bis zu 140 m²Keramische Verkleidung - e Kacheln im klassischen StilVerfügbare Farben: Weiß / Schwarz / Ivory (Cappuccino) / Grün (Pistazie) / Dunkelgrun / KobaltGewicht: 250 kg - massive und sichere BauweiseTüranschlag: links (öffnet nach links) Kamineisatz:FERGUSS FG3450,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaminofen Kachelofen Hellbrunn - klassisch, effizient, leistungsstark 11 kW BIMSCHV2 HonigKachelofen "Hellbrunn" mit Gusseinsatz - Eleganz und Heizkraft in einem!Wir präsentieren Ihnen den hochwertigen Kachelofen Hellbrunn, der traditionelles keramisches Handwerk mit moderner, effizienter Heiztechnologie verbindet. Dieses Modell ist nicht nur eine zuverlässige Wärmequelle, sondern auch ein stilvolles Möbelstück, das jedem Raum eine gemütliche und elegante Note verleiht. Wunderschöne Keramikverkleidung aus Kacheln Hochwertigste Keramikkacheln mit 30 % Schamottanteil Erfüllt die Anforderungen des EKOPROJEKT 2022 / ECODESIGN 2022 / Bimschv2 Gusseiserner Einsatz Hervorragende HeizleistungTechnische Daten:Modell: Hellbrunn HonigEinsatz: Gusseisern, Modell Fergus FGS18Nennleistung: 11,9 kW (max. 14,0 kW)Heizfläche: bis zu 140 m²Keramische Verkleidung - e Kacheln im klassischen StilVerfügbare Farben: Weiß / Schwarz / Ivory (Cappuccino) / Grün (Pistazie) / Dunkelgrun / KobaltGewicht: 250 kg - massive und sichere BauweiseTüranschlag: links (öffnet nach links) Kamineisatz:FERGUSS FGS3400,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Commons Ökonomie. Nachhaltig, resilient, effizient?Commons Ökonomie. Nachhaltig, resilient, effizient? , Die Idee der "Allmende", Gemeingüter oder "Commons" genießt als mehr oder weniger radikale Alternative zur aktuellen Wirtschaftsweise hohe Wertschätzung. Dabei lebt sie von einer gewissen Offenheit gegenüber alternativen politischen Philosophien und Ideologie. Sie kann sowohl als eine moderne Bekräftigung liberaler Staatsskepsis als auch als kluge Weiterentwicklung traditionaler Wirtschaftsformen (möglicherweise verbunden mit eher konservativer Sichtweisen) gesehen werden. Was macht die Faszination von Commons vor dem Hintergrund aktueller Herausforderungen aus? Wie hängen Commons und die politischen Herausforderungen der sozial-ökologischen Transformation zusammen? Welche Bezüge gibt es zu anderen Nachhaltigkeitsnarrativen oder zur Debatte um Resilienz? Auf der Suche nach Antworten auf dieser Fragen liefert das neue Jahrbuch "Normative und institutionelle Grundfragen der Ökonomik" auch eine Kritik der Ontologien, die dem derzeitigen Wirtschaftssystem und der Überhöhung privater Eigentumsrechte im Rechtssystem zugrunde liegen. 978-3-7316-1567-5 Inhalt: Ulrich Klüh und Richard Sturn: Gemeinschaftlich Wirtschaften? Wie nachhaltig, resilient und effizient sind Commons? Clemens M. Schmidt, Leonie N. Mader und Andrea Maurer: Commons: soziale Einbettungsformen gemeinschaftlichen Wirtschaftens Nils Goldschmidt und Theo Simon: Die Governance der sozialen Kohäsion in der Sozialen Marktwirtschaft Julian Degan und Bernhard Emunds: Private land ownership and the city as a commons An economic-ethical reflection on the challenge of rapidly rising urban land prices Notburga Ott und Miriam Beblo: Familien als Commons - Sorgearbeit fairteilen? Frank Schulz-Nieswandt, Julia Beideck, Johannes Blome-Drees, Simon Micken, Joschka Moldenhauer und Philipp Thimm: Gemeinwohl und die Form der Genossenschaft. Die Genossenschaft als Form für Gemeinwohlaufgaben und ihre mögliche Ausdrucksgestalt als Commoning Anja Niedworok: Die Schweizer Genossenschaften als resilientes Organisationsmodell. Eine Folge übermäßiger Anpassung? Anke Kopsch, Werner Stork, Maximilian Grund: Resilienz und Neugier. Ein neues Leitbild für das Management in Zeiten der Transformation Rudolf Dujmovits: Design Principles für Allmende-Institutionen im Spannungsfeld von Übernutzung, Unterbereitstellung und polyzentrischer Klimapolitik Stephan Hobe: Common Heritage of Humanity - Gemeinsames Erbe der Menschheit Friederike Edel, Armin Schuster und Werner Stork: Die resiliente und neugierige Verantwortungsgesellschaft und der potenzielle Beitrag von Genossenschaften zur Aktivierung der Zivilgesellschaft Katja Schubel: Demokratisierung städtischen Raums: Ein Recht für Urban Commons Jan-Felix Schrape: Digitalisierung und das Versprechen sozioökonomischer Dezentralisierung Richard Sturn: Commons als politische Institutionen in der Digitalen Transformation , Weitere ABS-Teile > Bremsen & Bremsenteile , Erscheinungsjahr: 202407, Titel der Reihe: Jahrbuch normative und institutionelle Grundfragen der Ökonomik#21#, Redaktion: Sturn, Richard~Klüh, Ulrich, Seitenzahl/Blattzahl: 334, Keyword: Allmende-Güter; Digitale Transformation; Digitalisierung; Gemeinsames Erbe der Menschheit; Gemeinwohl; Genossenschaften; Sorgearbeit; Verantwortungsgesellschaft, Fachschema: Wirtschaftstheorie~Verhalten / Wirtschaft, Arbeit, Recht, Fachkategorie: Verhaltensökonomie, Imprint-Titels: Jahrbuch normative und institutionelle Grundfragen der Ökonomik, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 136, Höhe: 24, Gewicht: 456, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Kaminofen Kachelofen Hellbrunn - klassisch, effizient, leistungsstark 11 kW BIMSCHV2 DunkelgrünKachelofen "Hellbrunn" mit Gusseinsatz - Eleganz und Heizkraft in einem!Wir präsentieren Ihnen den hochwertigen Kachelofen Hellbrunn, der traditionelles keramisches Handwerk mit moderner, effizienter Heiztechnologie verbindet. Dieses Modell ist nicht nur eine zuverlässige Wärmequelle, sondern auch ein stilvolles Möbelstück, das jedem Raum eine gemütliche und elegante Note verleiht. Wunderschöne Keramikverkleidung aus Kacheln Hochwertigste Keramikkacheln mit 30 % Schamottanteil Erfüllt die Anforderungen des EKOPROJEKT 2022 / ECODESIGN 2022 / Bimschv2 Gusseiserner Einsatz Hervorragende HeizleistungTechnische Daten:Modell: Hellbrunn dunkelgrünEinsatz: Gusseisern, Modell Fergus FGS18Nennleistung: 11,9 kW (max. 14,0 kW)Heizfläche: bis zu 140 m²Keramische Verkleidung - e Kacheln im klassischen StilVerfügbare Farben: Weiß / Schwarz / Ivory (Cappuccino) / Grün (Pistazie)/ Dunkelgrün / KobaltGewicht: 250 kg - massive und sichere BauweiseTüranschlag: links (öffnet nach links) Kamineisatz:FERGUSS3400,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Außenbordmotor Garland Seatec 2,5 PS: Kompakt, leistungsstark und zuverlässig für kleine Boote. - GarlandWICHTIGE MERKMALE ? 2,5 PS Leistung für einfaches Manövrieren. Robuster und leistungsstarker 25,72 cm³ Motor.? Ideal für Schlauchboote und kleine Wasserfahrzeuge.? Optimaler Drehzahlbereich (4500-5500 U/min).? GARLAND-Zuverlässigkeit für eine sorgenfreie Nutzung.? PRODUKTBESCHREIBUNGDer GARLAND Seatec 2,5 PS Außenbordmotor ist die perfekte Lösung, um Ihr Schlauchboot oder kleines Wasserfahrzeug anzutreiben. Mit seinem Hubraum von 25,72 cm³ und einer Leistung von 2,5 PS bietet er eine zuverlässige Leistung und eine einfache Manövrierbarkeit.? PRODUKTEIGENSCHAFTENMarkeGARLANDModellSeatecLeistung2,5 PSHubraum25,72 cm³Motordrehzahl4500-5500 U/min? ZUSAMMENFASSUNG: Wählen Sie den GARLAND Seatec 2,5 PS für seine einzigartige Kombination aus Leichtigkeit, Leistung und Zuverlässigkeit. Er ist der ideale Begleiter für angenehme Ausflüge und bietet Leistung und sorgenfreie Nutzung bei jedem Ausflug. OFT GESTELLTE FRAGENIst dieser Motor für Salzwasser geeignet? Ja, er ist für den Einsatz in mari1541,68 €*Versand: 11,90 €Sichere Weiterleitung zum Anbieter
-
Famanu Kofferset - Hochwertig - Nachhaltig - Universell - ReisekofferDas Famanu Kofferset besteht aus einem Kabinenkoffer mit den Maßen 37 x 55 x 20 cm, einem Volumen von 35 Litern und einem Gewicht von 2,3 kg. Ergänzt wird es durch einen mittleren Koffer mit 44 x 68 x 26 cm, einem Fassungsvermögen von 62 Litern und einem Gewicht von 3,3 kg. Beide Koffer verfügen über ein Fach mit Reißverschluss sowie eine Tasche auf einer Seite und Gummibänder auf der anderen Seite, um das Gepäck sicher zu verstauen. Die vier multidirektionalen Drehräder ermöglichen ein müheloses Manövrieren, während das seitliche Zahlenschloss zusätzliche Sicherheit bietet. Für eine platzsparende Aufbewahrung können die Koffer ineinander verstaut werden. Lieferumfang: 1 Kabinenkoffer, 1 mittlerer Koffer.304,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.